SayMoney - Haushaltsbuch

Screenshots
Details
- Bewertung
- 2,7
- Version
- 2.4.75
- Entwickler
- Weber IT & Apps
Ein Haushaltsbuch klingt zunächst nach einer Aufgabe, die man im Alltag schnell wieder aufschiebt. Genau hier setzt SayMoney - Haushaltsbuch an: Die App aus der Kategorie Finanzen soll dabei helfen, Einnahmen und Ausgaben bewusster zu erfassen und dadurch einen klareren Blick auf das eigene Geld zu bekommen. Ich finde den Ansatz besonders interessant, weil er nicht mit komplizierten Finanzbegriffen arbeitet, sondern den persönlichen Umgang mit Geld in den Mittelpunkt stellt.
Nach meinem Eindruck ist die wichtigste Stärke nicht irgendeine spektakuläre Zusatzfunktion, sondern die regelmäßige Dokumentation kleiner Beträge. Ein Kaffee unterwegs, ein Einkauf im Supermarkt oder eine spontane Bestellung wirken einzeln oft unbedeutend. Erst wenn solche Ausgaben gesammelt sichtbar werden, erkennt man, wo das Monatsbudget tatsächlich bleibt. Der größte Nutzen entsteht also durch die Gewohnheit, nicht durch einmaliges Eintragen.
Die Anwendung wird von Weber IT & Apps entwickelt und ist kostenlos erhältlich. Sie richtet sich an Nutzerinnen und Nutzer, die ihre privaten Finanzen selbst ordnen möchten, ohne dafür gleich eine umfangreiche Banking-Lösung einzurichten. Mit einer durchschnittlichen Bewertung von 2,7 bei rund 1.500 Bewertungen und mehr als 500 Rezensionen fällt das öffentliche Echo allerdings gemischt aus. Für mich ist das ein Hinweis, die App nicht als perfekte Komplettlösung zu betrachten, sondern als Werkzeug, dessen Wert stark davon abhängt, ob der eigene Arbeitsstil dazu passt.
Das eigentliche Prinzip: Ausgaben aus dem Kopf auf den Bildschirm holen
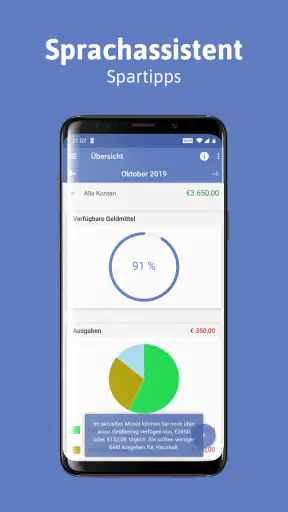
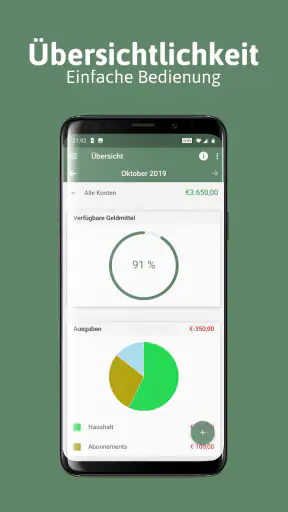
Die zentrale Fähigkeit von SayMoney liegt im manuellen Haushaltsbuch. Ich trage Einnahmen und Ausgaben ein und kann dadurch nachvollziehen, wie sich mein verfügbares Geld entwickelt. Das klingt schlicht, ist aber gerade für Menschen sinnvoll, die ihre Finanzen bisher nur über den Kontostand kontrolliert haben. Der Kontostand sagt nämlich, wie viel Geld noch vorhanden ist; ein Haushaltsbuch zeigt eher, warum es weniger geworden ist.
Diese Unterscheidung ist im Alltag wichtig. Wenn am Monatsende nur noch wenig übrig ist, hilft die bloße Feststellung selten weiter. Durch die einzelnen Einträge lässt sich eher erkennen, ob regelmäßige Kosten, häufige kleine Einkäufe oder unvorhergesehene Ausgaben den Unterschied machen. Ich sehe darin einen praktischen Lernprozess: Die App liefert nicht automatisch bessere Entscheidungen, aber sie macht die bisherigen Entscheidungen sichtbar.
Der Name SayMoney passt dabei zum Grundgedanken, ohne dass ich mich von einem komplizierten Finanzsystem abhängig machen muss. Für viele Einsteiger ist ein einfaches Haushaltsbuch angenehmer als eine Anwendung, die sofort mit Kontenanbindung, Anlageprodukten oder umfangreichen Auswertungen beginnt. Wer seine Ausgaben bewusst selbst eintragen möchte, bekommt einen direkteren Kontakt zu den eigenen Gewohnheiten.
Gleichzeitig sollte man die manuelle Arbeitsweise realistisch einschätzen. Sie verlangt Disziplin. Wenn ich mehrere Tage lang nichts eintrage, wird die spätere Rekonstruktion ungenau. Gerade bei kleinen Kartenzahlungen oder spontanen Käufen kann man sich schnell verschätzen. Die App ersetzt keine Aufmerksamkeit; sie verstärkt sie. Wer eine vollständig automatische Übersicht erwartet, wird mit diesem Ansatz wahrscheinlich weniger zufrieden sein.
Warum manuelle Einträge überraschend hilfreich sein können
Auf den ersten Blick scheint eine automatische Kontoübersicht bequemer zu sein. Das stimmt auch, wenn es nur darum geht, möglichst wenig Arbeit zu haben. Beim manuellen Eintragen entsteht jedoch ein kurzer Moment, in dem ich eine Ausgabe bewusst wahrnehme. Dieser kleine Unterbrechungseffekt kann mehr verändern als eine lange Liste, die im Hintergrund automatisch wächst und kaum angesehen wird.
Ein praktischer Tipp ist, nicht erst am Monatsende mit der Erfassung zu beginnen. Ich würde neue Ausgaben möglichst zeitnah festhalten und dabei eine einheitliche Bezeichnung verwenden. So bleiben spätere Auswertungen verständlich. Besonders bei ähnlichen Käufen lohnt es sich, nicht zwischen wechselnden Begriffen zu springen. Eine klare persönliche Ordnung ist wichtiger als eine möglichst komplizierte.
Hilfreich kann auch sein, die App nicht nur bei finanziellen Problemen zu öffnen. Wenn ich sie ausschließlich dann nutze, wenn das Geld knapp wird, verbinde ich sie schnell mit Stress. Besser ist eine feste, kurze Routine an normalen Tagen. Dann wird das Haushaltsbuch zu einer neutralen Kontrolle und nicht zu einer unangenehmen Abrechnung mit dem eigenen Verhalten.
So wirkt die Nutzung im Alltag
In der Praxis beginnt die Arbeit mit der Frage, welche Geldbewegung gerade stattgefunden hat. Ich erfasse den Betrag, ordne ihn meinem persönlichen System zu und nutze die gesammelten Einträge später, um mein Verhalten zu prüfen. Der Ablauf ist bewusst näher an einem klassischen Haushaltsbuch als an einer vollautomatischen Finanzzentrale. Das macht ihn verständlich, aber eben auch abhängig davon, dass ich regelmäßig mitarbeite.
Für den Einstieg würde ich nicht versuchen, sofort jede denkbare Kategorie anzulegen. Zu viele Unterteilungen führen leicht dazu, dass man länger über die richtige Zuordnung nachdenkt als über die eigentliche Ausgabe. Sinnvoller ist ein überschaubares Schema, das zum eigenen Alltag passt. Wer etwa häufig unterwegs isst, sollte diesen Bereich klar von normalen Lebensmitteleinkäufen trennen. Dadurch wird später sichtbar, an welcher Stelle eine Veränderung überhaupt realistisch ist.
Ein weiterer nützlicher Arbeitsablauf ist die Kombination aus täglicher Erfassung und kurzer Wochenprüfung. Beim täglichen Eintragen geht es nur darum, nichts zu vergessen. Einmal pro Woche kann ich dann prüfen, ob die Kategorien noch sinnvoll sind und ob sich ein Muster zeigt. So bleibt die Aufgabe klein und wird trotzdem zu einer Grundlage für Entscheidungen. Für mich ist diese Kombination deutlich praktikabler, als sich nur einmal im Monat durch alle Ausgaben zu arbeiten.
Wer unregelmäßige Einnahmen hat, kann besonders davon profitieren, die Ausgaben nicht nur nach dem Kontostand zu beurteilen. Bei schwankendem Einkommen ist es leicht, einen guten Monat als dauerhaften Normalzustand zu betrachten. Ein Haushaltsbuch macht eher sichtbar, welche Kosten auch in schwächeren Monaten getragen werden müssen. Das ist kein Ersatz für eine professionelle Finanzplanung, kann aber eine wichtige erste Orientierung geben.
Auch bei gemeinsam genutztem Geld ist die Anwendung interessant, sofern alle Beteiligten bereit sind, nach denselben Regeln zu arbeiten. Der schwierige Teil ist dann weniger die App selbst als die Vereinbarung, was eingetragen wird und wer dafür verantwortlich ist. Werden nur größere Zahlungen erfasst, entsteht ein verzerrtes Bild. Werden dagegen persönliche und gemeinsame Ausgaben ohne klare Unterscheidung vermischt, wird die spätere Betrachtung ebenfalls unübersichtlich.
Ein realistischer Monatsablauf
Stellen wir uns vor, ich möchte herausfinden, warum am Monatsende regelmäßig weniger Geld übrig bleibt als geplant. Am ersten Tag trage ich mein verfügbares Einkommen ein und beginne, feste sowie variable Ausgaben zu dokumentieren. In der ersten Woche wirken einzelne Beträge noch harmlos. Nach einigen Tagen erkenne ich jedoch vielleicht, dass nicht ein großer Fehlkauf, sondern die Summe kleiner spontaner Ausgaben den Unterschied macht.
In der zweiten Woche würde ich die Einträge nicht nur ansehen, sondern eine konkrete Frage stellen: Welche Ausgabe war notwendig, welche war bequem und welche habe ich kaum wahrgenommen? Diese Einteilung muss nicht als starres Bewertungssystem verstanden werden. Sie hilft mir vielmehr, aus Zahlen eine Entscheidung abzuleiten. Vielleicht möchte ich nicht weniger für Lebensmittel ausgeben, sondern die ungeplanten Käufe unterwegs besser begrenzen.
Am Ende des Monats kann ich dann vergleichen, ob die tatsächlichen Ausgaben zu meiner ursprünglichen Einschätzung passen. Wichtig ist, nicht nur nach Schuldigen zu suchen. Ein Haushaltsbuch ist am nützlichsten, wenn es zeigt, welche Prioritäten wirklich im Alltag auftauchen. Wenn mir ein Bereich wichtig ist, sollte ich ihn nicht einfach streichen, sondern an anderer Stelle bewusst Platz schaffen.
Dieser Ablauf zeigt auch die Grenze der App: Sie kann die Beobachtung strukturieren, aber sie entscheidet nicht, was für mich sinnvoll ist. Wer konkrete Anlageberatung, automatische Vertragsanalyse oder eine umfassende Schuldenplanung benötigt, braucht wahrscheinlich ein anderes Werkzeug oder zusätzliche Beratung. SayMoney ist für die tägliche Selbstkontrolle gedacht, nicht für jede finanzielle Lebenslage.
Der beste Einsatz: Wenn ein einfaches System dauerhaft genutzt wird
Am meisten sehe ich den Nutzen bei Menschen, die zum ersten Mal ein Haushaltsbuch führen oder nach einer komplizierten Finanz-App wieder zu einer überschaubaren Lösung zurückkehren möchten. Studierende, Berufseinsteiger und Haushalte mit einem klaren monatlichen Budget können schnell erkennen, ob ihre Planung mit dem tatsächlichen Verhalten übereinstimmt. Auch wer für einen bestimmten Zweck sparen möchte, kann die eigenen Ausgaben besser beobachten, bevor die Sparrate festgelegt wird.
Ein gutes Beispiel ist die Vorbereitung auf einen Umzug. Statt nur grob zu schätzen, was monatlich zur Verfügung steht, kann ich einige Wochen lang die laufenden Kosten dokumentieren. Dadurch wird deutlicher, welche Beträge bereits fest gebunden sind und wo überhaupt Spielraum besteht. Die App beantwortet nicht automatisch, ob der Umzug finanzierbar ist, liefert aber eine realistischere Grundlage als ein Gefühl oder eine einzelne Momentaufnahme des Kontos.
Ebenso sinnvoll ist der Einsatz nach einer Gehaltserhöhung. Mehr Einkommen führt nicht automatisch zu mehr finanzieller Freiheit, wenn gleichzeitig die Ausgaben wachsen. Ein Haushaltsbuch kann helfen, den zusätzlichen Betrag sichtbar zu halten, bevor er unbemerkt in neue Gewohnheiten fließt. Ich würde in diesem Fall zunächst den bisherigen Lebensstil dokumentieren und erst danach entscheiden, welcher Anteil dauerhaft gespart oder für andere Ziele verwendet werden kann.
Für Familien oder Paare kann die App dann funktionieren, wenn sie als gemeinsames Gesprächswerkzeug genutzt wird. Sie sollte nicht dazu dienen, jede Ausgabe des anderen zu kontrollieren. Besser ist eine gemeinsame Sicht auf wiederkehrende Kosten und größere Ziele. Persönliche Ausgaben können getrennt betrachtet werden, wenn das für beide Seiten fairer und übersichtlicher ist.
Ein weniger offensichtlicher Einsatz betrifft Menschen, die ihr Geld zwar regelmäßig überwachen, aber ihre Gewohnheiten nicht erkennen. Sie wissen vielleicht jederzeit, wie viel auf dem Konto liegt, können aber nicht erklären, warum das Budget verschwindet. Gerade hier kann das bewusste Eintragen helfen. Der Aufwand wird zur Informationsquelle: Nicht nur die Summe, sondern auch der Zeitpunkt und der Zusammenhang einer Ausgabe werden erinnerbar.
Ein Tipp für unregelmäßige Ausgaben
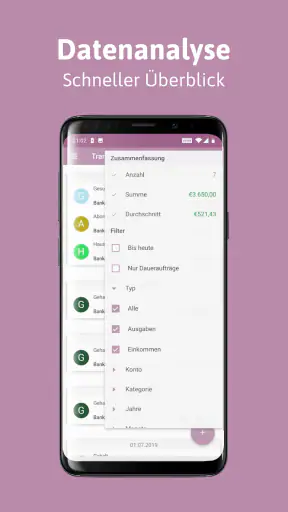
Unregelmäßige Kosten sind eine typische Schwachstelle vieler Haushaltspläne. Versicherungen, Reparaturen, Geschenke oder saisonale Anschaffungen tauchen nicht jeden Monat auf und werden deshalb leicht unterschätzt. Ich würde solche Ausgaben im Haushaltsbuch nicht einfach als Ausnahmen behandeln, sondern über einen längeren Zeitraum beobachten. So entsteht ein realistischeres Bild davon, wie viel Geld im Durchschnitt für seltene Ereignisse zurückgelegt werden sollte.
Das ist ein konkreter Vorteil gegenüber einer reinen Betrachtung des aktuellen Monats. Ein Monat ohne Reparatur wirkt günstig, obwohl die Rücklage dafür trotzdem sinnvoll ist. Die App kann diese Denkweise unterstützen, sofern ich die Einträge konsequent über längere Zeit führe. Wer nur kurzfristig hineinschaut, sieht vor allem den aktuellen Verbrauch und verpasst den größeren Zusammenhang.
Wo die Einfachheit an ihre Grenzen kommt
Die gemischte Bewertung von SayMoney sollte man ernst nehmen. Eine durchschnittliche Bewertung von 2,7 zeigt, dass die App nicht bei allen Nutzern reibungslos ankommt. Ohne daraus pauschale Schlüsse zu ziehen, würde ich vor der Installation überlegen, welche Erwartungen ich habe. Wer eine moderne Komplettverwaltung mit möglichst wenig manueller Arbeit sucht, könnte die Anwendung als zu schlicht oder zu arbeitsintensiv empfinden.
Die größte mögliche Reibung ist die Eingaberoutine. Manuelle Haushaltsbücher sind nur so zuverlässig wie die Einträge. Vergessene Ausgaben, verspätete Nachträge und uneinheitliche Kategorien schwächen die Aussagekraft. Das ist kein kleiner Nebenaspekt, sondern entscheidet über den praktischen Wert. Ich würde deshalb lieber wenige, klare Angaben regelmäßig erfassen als ein überladenes System beginnen, das nach kurzer Zeit nicht mehr gepflegt wird.
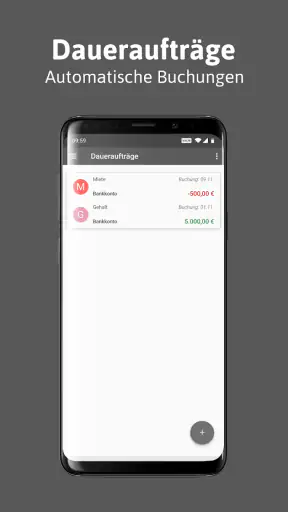
Auch die Motivation kann nach den ersten Tagen sinken. Am Anfang ist jede Übersicht neu, später wiederholt sich der Ablauf. Deshalb sollte man vorab ein konkretes Ziel festlegen: etwa die monatlichen Fixkosten besser zu verstehen, ein Sparziel vorzubereiten oder spontane Ausgaben zu reduzieren. Ohne eine solche Frage bleibt das Eintragen schnell eine reine Datensammlung.
Die kostenlosen Nutzungsmöglichkeiten machen den Einstieg leicht. Gleichzeitig gibt es In-App-Käufe zwischen 0,99 Euro und 9,99 Euro, wenn über Google Play abgerechnet wird. Ich würde daher vor einem Kauf prüfen, ob die zusätzliche Funktion für meinen persönlichen Ablauf wirklich nötig ist. Ein kostenpflichtiger Zusatz ist nicht automatisch problematisch, aber bei einer einfachen Haushaltsbuch-App sollte der Mehrwert klar erkennbar sein.
Für den Datenschutz- oder Sicherheitsanspruch eines vollständigen Banking-Systems würde ich SayMoney nicht automatisch mit einer Bank-App gleichsetzen. Die beiden App-Typen erfüllen unterschiedliche Aufgaben. Eine Banking-App zeigt Kontobewegungen und ermöglicht meist Transaktionen; ein Haushaltsbuch unterstützt die persönliche Einordnung und Planung. Wer beides braucht, kann die Anwendungen nebeneinander verwenden, sollte aber wissen, dass dadurch zusätzliche Pflege entsteht.
Im Vergleich zu Tabellenkalkulationen bietet eine spezialisierte Haushaltsbuch-App den Vorteil, dass ich nicht erst eigene Formeln, Tabellenblätter und Kategorien aufbauen muss. Eine Tabelle ist dafür flexibler und kann sehr genau an persönliche Bedürfnisse angepasst werden. Wer gerne selbst Systeme entwickelt, findet dort womöglich mehr Freiheit. Wer hingegen eine fertige, alltagstaugliche Struktur bevorzugt, dürfte mit SayMoney schneller beginnen.
Gegenüber automatisierten Finanz-Apps liegt der Unterschied vor allem in der Kontrolle. Automatisierung spart Zeit und kann ein vollständigeres Bild liefern, verlangt aber Vertrauen in die technische Verbindung und die automatische Zuordnung. SayMoney setzt stärker auf bewusstes Erfassen. Für Nutzer, die jede Buchung selbst prüfen möchten, ist das ein Vorteil; für Menschen mit vielen Konten und zahlreichen täglichen Bewegungen eher eine Belastung.
Für wen sich der Download lohnt
Ich würde SayMoney vor allem Personen empfehlen, die ein unkompliziertes Haushaltsbuch für Android suchen und bereit sind, ihre Ausgaben selbst einzutragen. Das Mindestbetriebssystem ist Android 6.0, wodurch auch Geräte unterstützt werden, die nicht zu den neuesten Modellen gehören. Die aktuelle Version 2.4.75 zeigt, dass die Anwendung weiter als eigenständiges Werkzeug angeboten wird, ohne dass sie dadurch automatisch für jeden Anspruch geeignet ist.
Die Altersfreigabe USK ab 0 Jahren macht die App grundsätzlich für alle Altersgruppen zugänglich. Entscheidend ist jedoch weniger das Alter als die Bereitschaft, sich regelmäßig mit den eigenen Finanzen zu beschäftigen. Ein Jugendlicher, der zum ersten Mal ein Taschengeld oder ein kleines Einkommen verwalten möchte, kann daraus ebenso etwas lernen wie ein Erwachsener, der seine Monatsausgaben neu ordnen will.
Weniger passend ist die App für Nutzer, die keine manuelle Eingabe wünschen, mehrere Bankkonten automatisch zusammenführen müssen oder sehr detaillierte professionelle Auswertungen erwarten. Auch wer nur gelegentlich einen Kontostand prüfen möchte, wird den Aufwand eines Haushaltsbuchs vermutlich nicht als Vorteil empfinden. In diesen Fällen sind eine Banking-App, eine automatisierte Finanzübersicht oder eine individuell aufgebaute Tabelle möglicherweise die bessere Wahl.
Die Zahl von über 50.000 Installationen zeigt, dass SayMoney eine erkennbare Nutzergruppe erreicht. Die kostenlose Basis senkt die Einstiegshürde, während die In-App-Käufe bei bestimmten Ansprüchen relevant werden können. Ich würde die App zunächst mit einem klar begrenzten Ziel testen: nicht sofort das gesamte Finanzleben umstellen, sondern einen Ausgabenbereich über mehrere Wochen konsequent beobachten. So merke ich schnell, ob die manuelle Methode zu mir passt.
Mein persönlicher Eindruck fällt deshalb ausgewogen aus. SayMoney ist kein Werkzeug, das mir Entscheidungen abnimmt. Seine Stärke liegt darin, mich zum Hinschauen zu bringen und aus verstreuten Zahlungen ein verständlicheres Bild zu machen. Das funktioniert besonders gut, wenn ich eine einfache Struktur wähle, zeitnah eintrage und regelmäßig aus den Zahlen eine konkrete Handlung ableite.
Wer genau diese bewusste Kontrolle sucht, kann mit der App einen nützlichen Begleiter für den Alltag finden. Wer dagegen vor allem Komfort und Automatisierung möchte, sollte sich nicht von der kostenlosen Installation täuschen lassen: Der eigentliche Preis ist die eigene Zeit und Konsequenz. Für mich ist das kein Ausschlusskriterium, aber die wichtigste Entscheidung vor dem Start. SayMoney lohnt sich dann, wenn aus dem Eintragen eine Gewohnheit wird, die zu besseren Geldentscheidungen führt.


